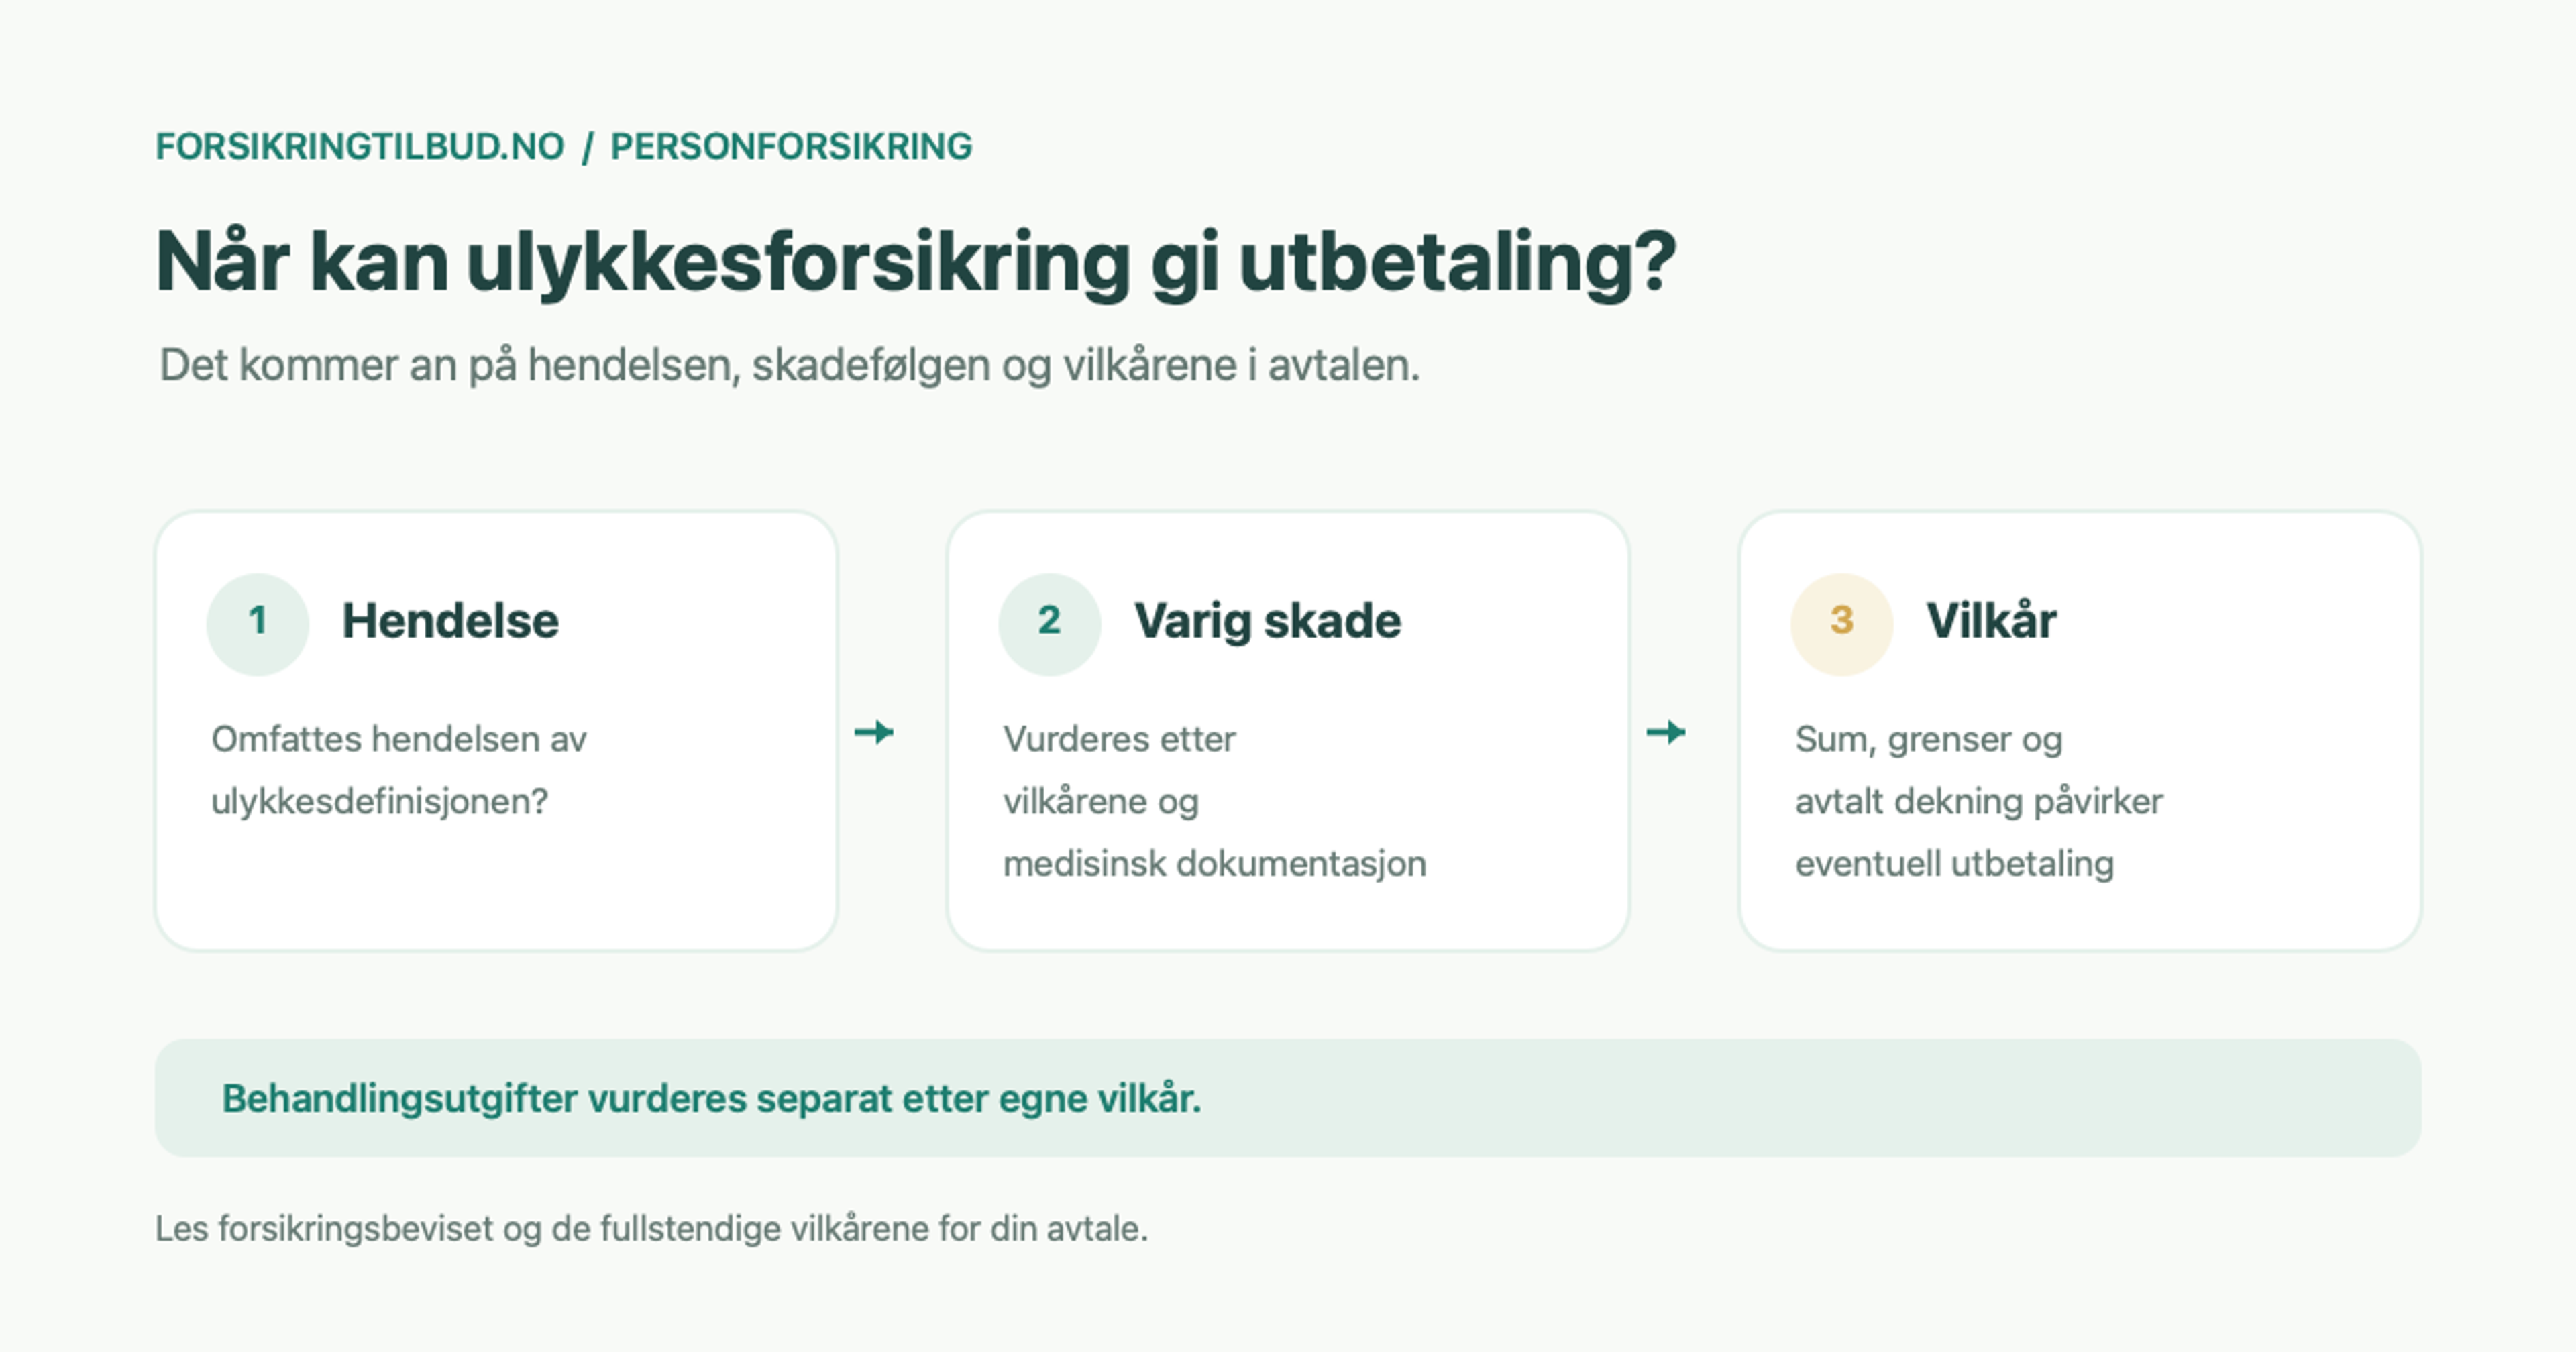
En ulykkesforsikring gir ikke automatisk penger hver gang du skader deg. Om du får utbetaling, avhenger av hva som skjedde, hvilke følger skaden får og hva som står i forsikringsbeviset. Mange avtaler skiller mellom engangsutbetaling for varig medisinsk invaliditet og refusjon av behandlingsutgifter. Dette er separate dekninger med egne vilkår.
Hva er medisinsk invaliditet?
Medisinsk invaliditet beskriver varig nedsatt funksjon etter en skade. Den måles ikke ut fra hvor mye inntekt du mister eller om du kan fortsette i jobben. Ifs vilkår sier uttrykkelig at deres invaliditetsgrad fastsettes uten hensyn til yrke eller evne til inntektsgivende arbeid. Vilkårene for andre avtaler kan være utformet annerledes, så les forsikringsbeviset og reglene som gjelder for din forsikring.
I avtaler der erstatningen beregnes proporsjonalt etter invaliditetsgrad, vil en avtalt forsikringssum på 1 000 000 kroner og en fastsatt grad på 10 prosent gi 100 000 kroner før eventuelle terskler, begrensninger eller andre vilkår påvirker beløpet. Dette er kun et regneeksempel på en slik beregningsmåte, ikke en vurdering av skadegrad eller et løfte om utbetaling. Noen avtaler kan ha minstegrenser eller ekstra erstatning ved bestemte grader. If opplyser for eksempel at dobbel erstatning bare gjelder når dette er avtalt i forsikringsbeviset.
Hva kan ulykkesforsikringen betale for?
En varig skade kan gi rett til en engangsutbetaling når den omfattes av avtalen. Forsikringsselskapet vurderer hva slags skade som foreligger og hvilken varig funksjonsnedsettelse den har ført til. Gjensidige beskriver sin dekning som en utbetaling basert på medisinsk invaliditetsgrad og valgt forsikringssum. Storebrand beskriver også invaliditetsutbetaling ut fra avtalt sum og grad. Dette er eksempler på de produktene selskapene tilbyr, ikke en garanti for at alle ulykkesforsikringer beregnes likt.
Behandlingsutgifter vurderes separat. En avtale kan refundere bestemte, nødvendige utgifter selv om skaden ikke ender med varig invaliditet. Behandlingen må likevel passe vilkårene. Sjekk hvilke behandlere og utgifter som godtas, om kostnadene må påløpe innen en bestemt periode, og om du må få godkjenning før du bestiller. Storebrand oppgir for sitt produkt en egen grense for behandlingsutgifter og avgrenser hvor lenge etter ulykken utgiftene kan oppstå. Ifs vilkår beskriver blant annet krav til nødvendighet, dokumentasjon og forhåndsgodkjenning av enkelte undersøkelser.
Når regnes en skade som en ulykke?
Forsikringsvilkårene definerer hvilke hendelser som teller som en ulykke, og hvilke skader som omfattes. Gjensidige beskriver sin dekning med utgangspunkt i en plutselig, uforutsett ytre fysisk påvirkning. Andre vilkår kan ha egne begrensninger knyttet til sykdom, smitte, medisinsk behandling, aktiviteter eller yrke. En produktside gir gjerne bare en kort oversikt. Ved tvil bør du finne definisjonen og unntakene i de fullstendige vilkårene som gjelder for din avtale.
Ulykkesforsikring og uføreforsikring dekker ulike behov
Ulykkesforsikring knytter seg til skade etter en ulykke og kan gi erstatning ved varig medisinsk invaliditet. Uføreforsikring handler i stedet om økonomiske følger av at arbeidsevnen blir redusert eller faller bort, etter vilkårene for den avtalen. Sykdom kan derfor være relevant for uføredekning uten å være en ulykkesskade. Gjensidige opplyser at tapt arbeidsfortjeneste ikke dekkes av deres ulykkesforsikring. Se også livsforsikring hvis du vil lese om økonomisk utbetaling til etterlatte ved dødsfall. Ingen av disse dekningene bør antas å erstatte en annen uten at du har lest vilkårene.
Hvor lang tid tar utbetalingen?
Varig invaliditet kan være vanskelig å fastsette før skaden har stabilisert seg. Gjensidige opplyser at det i noen saker kan avklares raskt, men at det ofte tar ett til to år før skaden har stabilisert seg og selskapet kan vurdere omfanget. Dette er selskapets beskrivelse, ikke en fast behandlingstid for alle forsikringssaker. Behandlingsutgifter kan følge en egen prosess og egne dokumentasjonsfrister. Meld skaden tidlig, og følg meldefristen og fremgangsmåten i dine vilkår. Spør selskapet hvilke dokumenter de trenger for hver del av kravet.
Slik går du fram når du melder skade
- Finn forsikringsbeviset og kontroller hvem som er forsikret, hvilke dekninger som er valgt og hvilken sum som gjelder.
- Meld hendelsen til selskapet så snart vilkårene krever det. Beskriv hva som skjedde konkret, og hold hendelsesforløpet adskilt fra vurderingen av ansvar.
- Be om en skriftlig oversikt over nødvendig dokumentasjon for både mulig varig skade og behandlingsutgifter.
- Ta vare på kvitteringer og relevant medisinsk dokumentasjon. Avklar på forhånd om bestemte undersøkelser eller behandlinger må godkjennes.
- Undersøk om du har en egen ulykkesavtale gjennom arbeidsgiver eller fagforening. Gjensidige opplyser at flere ulykkesforsikringer kan vurderes hver for seg; meld derfor kravet til de aktuelle selskapene.
Forsikringsavtalen omfatter det som er avtalt, inkludert vilkårene, og forsikringsbeviset beskriver opplysninger om avtalen. Forbrukerrådets forsikringsordliste forklarer disse begrepene. Før du sammenligner, bør du derfor bruke samme forsikringssum og se på vilkårene for varig skade, behandlingsutgifter, unntak og frister. Les også barneforsikring hvis du undersøker dekning for barn, eller sammenlign forsikringstilbud.