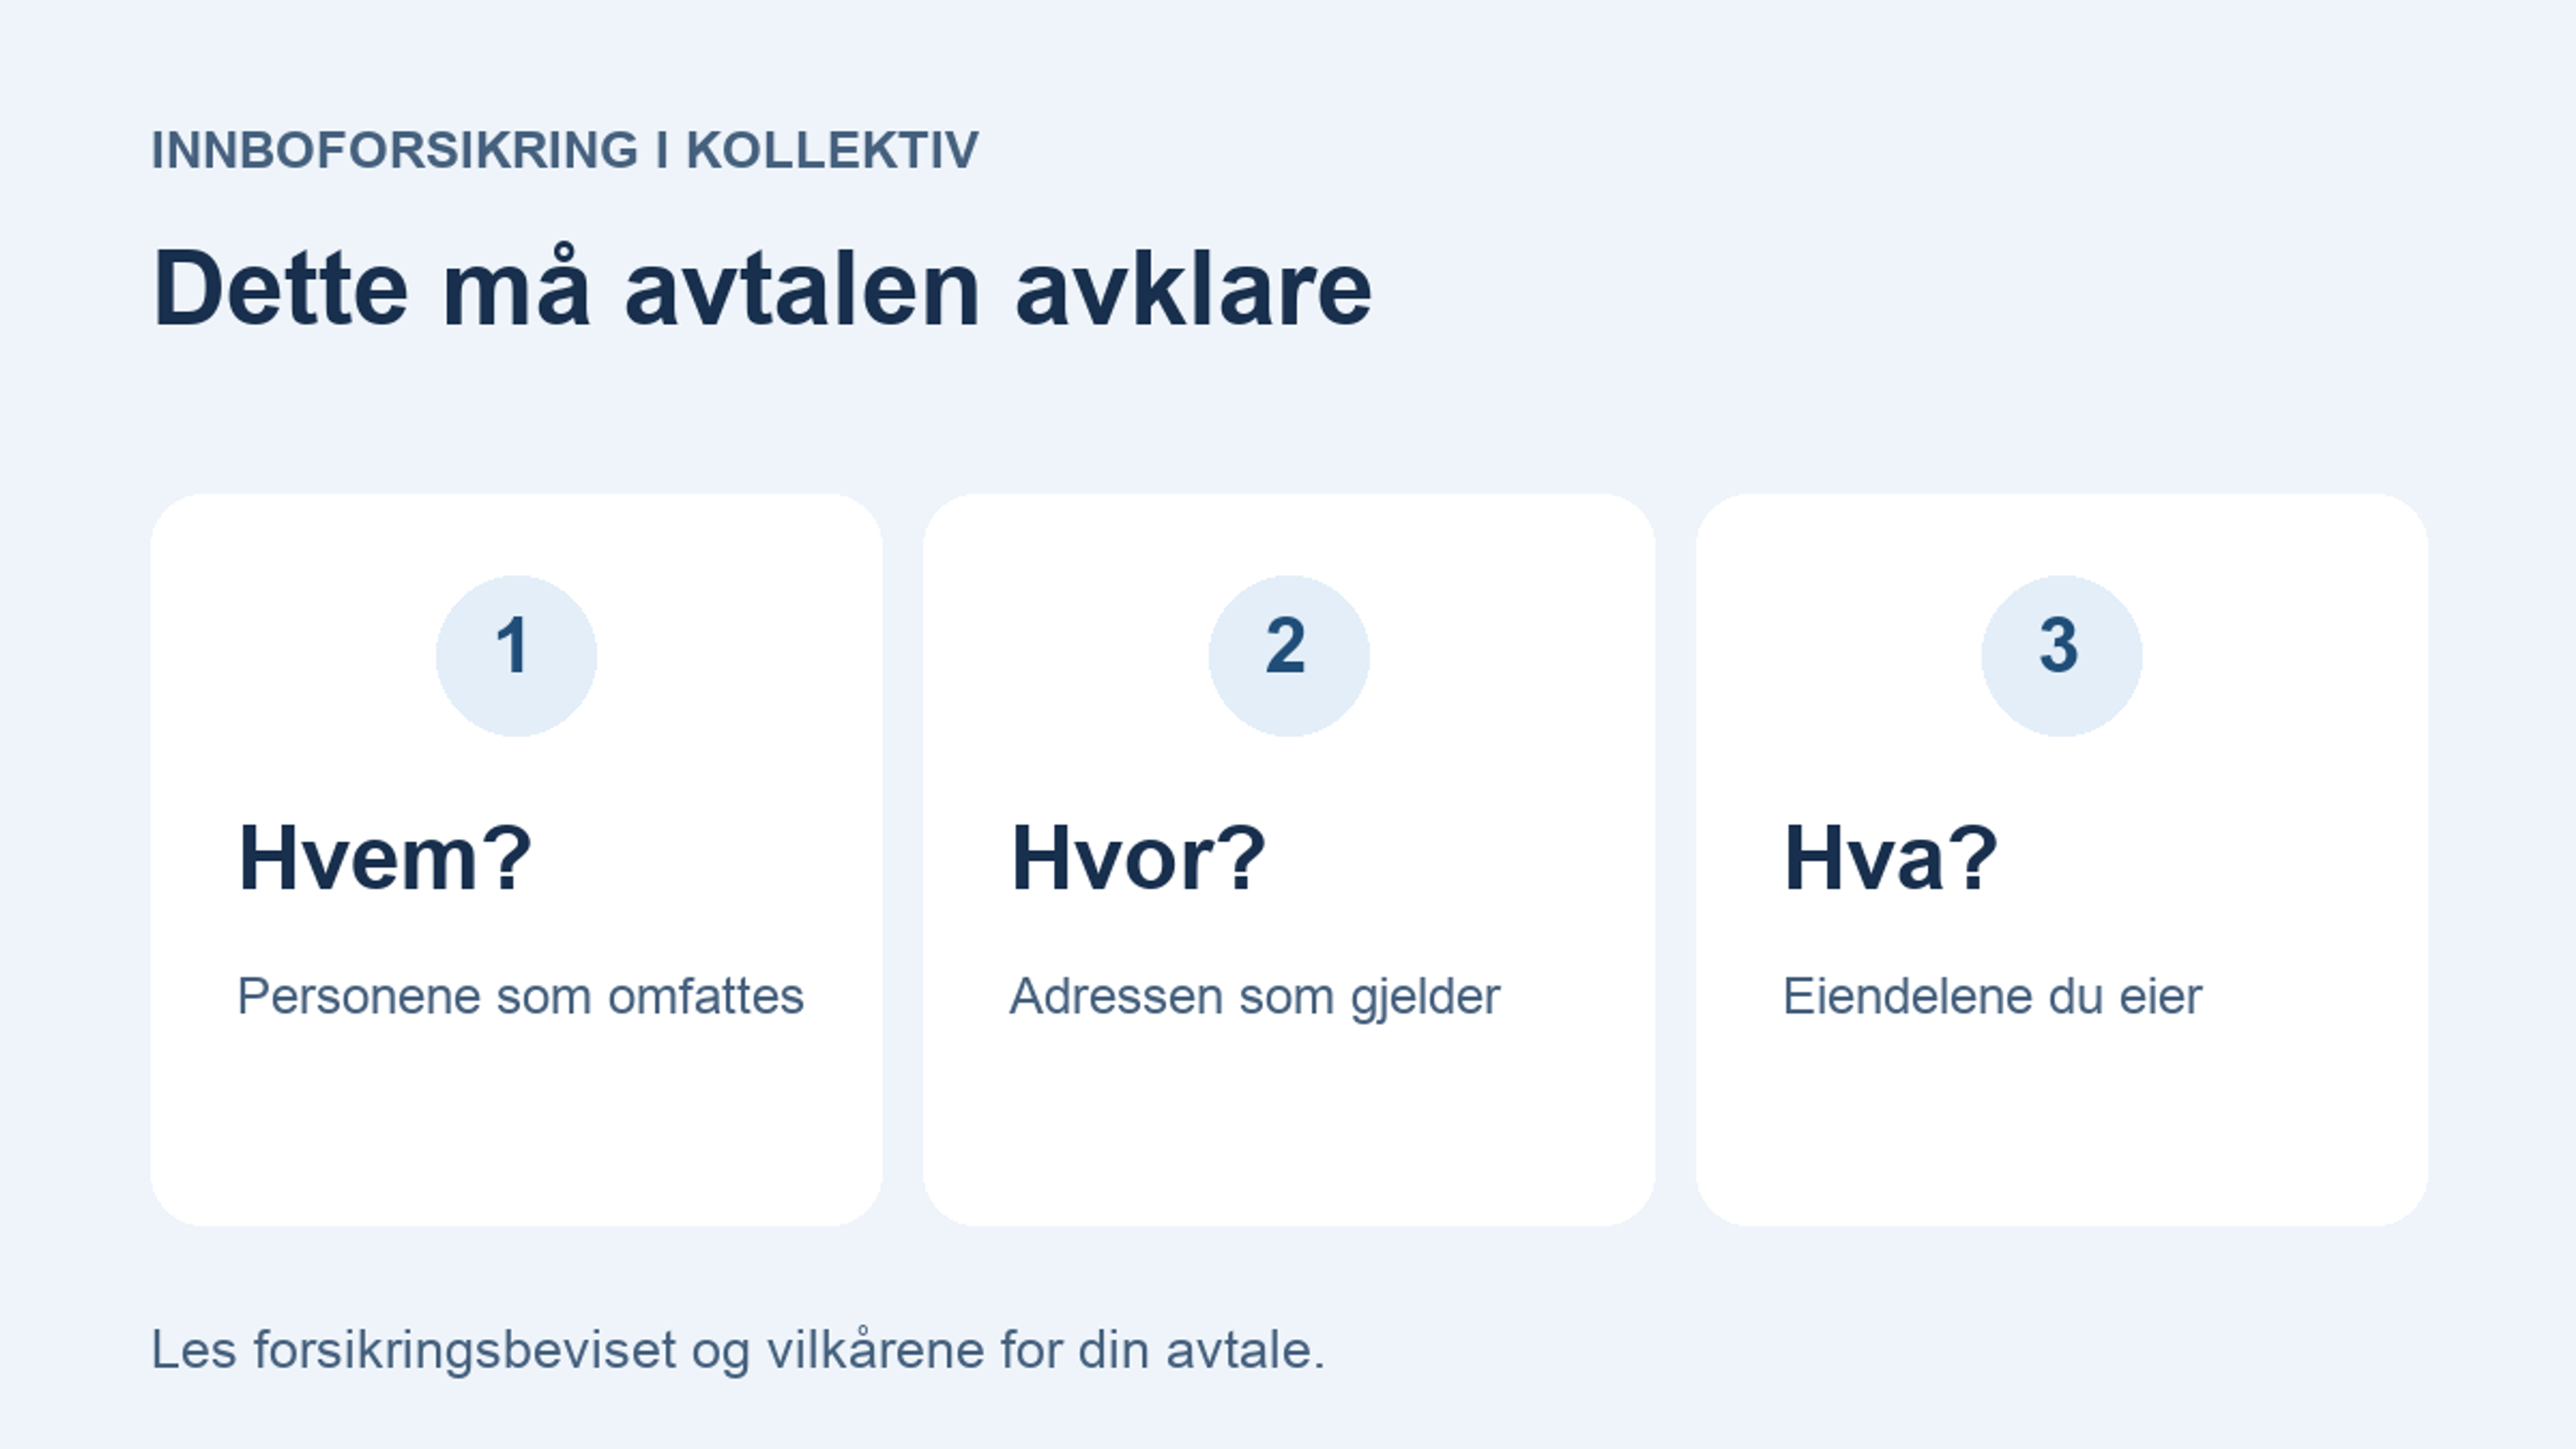
Bor du i kollektiv, bør du ikke gå ut fra at én innboforsikring dekker alle som bor der. If opplyser at medboere i et bokollektiv ikke omfattes av deres vanlige innboforsikring. Gjensidige sier også at beboere i kollektiv må ha egen innboforsikring. Sjekk likevel forsikringsbeviset og vilkårene hos selskapet som skal forsikre boligen: Hvem som er omfattet, avhenger av avtalen og husstanden.
Hva dekker innbo – og hva hører til bygningen?
Innbo er tingene du vanligvis kan ta med deg når du flytter, som klær, møbler og elektronikk. Fastmonterte deler som vegger, gulv og kjøkkeninnredning hører normalt til bygningen. If og Gjensidige skiller mellom innbo og bygningsforsikring i sine forklaringer. Når du leier, bør du derfor avklare med utleier hva som er forsikret gjennom bygningen, og lese leieavtalen for ansvar og plikter. Det erstatter ikke en kontroll av din egen innbodekning.
Hvem kan være dekket av samme innboforsikring?
Det finnes ikke én regel som bør antas å gjelde for alle selskaper. If oppgir at deres innboforsikring omfatter forsikringstakeren og ektefelle eller samboer med samme folkeregistrerte adresse. If oppgir også at medboere i bokollektiv ikke er dekket. Gjensidige ber beboere i kollektiv om å ha egen innboforsikring, og peker på at folkeregistrert adresse kan ha betydning for studenter som bor borte.
Bor du med kjæreste, familie eller venner, spør selskapet konkret hvem som må stå i avtalen, hvilken adresse som gjelder og hva som skjer hvis én beboer flytter. Ikke baser deg bare på at dere deler husleie, strøm eller felles møbler.
Gjelder foreldrenes innboforsikring for studenter?
Hos If kan et barn som flytter hjemmefra for å studere eller avtjene førstegangstjeneste, beholde dekningen gjennom foreldrene i opptil to år etter utflytting. Det forutsetter at den folkeregistrerte adressen ikke er endret. Gjensidige oppgir også at barn som bor borte på grunn av utdanning eller førstegangstjeneste kan omfattes uten adresseendring. Kontroller vilkårene for din avtale.
Sjekk dette før du sammenligner tilbud
- Hvem skal forsikres? Oppgi hvem som bor fast på adressen, og få bekreftet hvem avtalen omfatter.
- Hvilken adresse gjelder? Oppdater adressen ved flytting, og avklar hvordan midlertidig fravær eller flytting mellom boliger behandles.
- Hva eier hver beboer? Lag en enkel oversikt over møbler, klær, PC, sykkel og annet utstyr. Sjekk om selskapet bruker en forsikringssum eller har egne grenser for enkelte eiendeler.
- Hvilke skader og steder omfattes? Les vilkårene for tyveri, brann, vannskade, bod og fellesarealer. Dekning kan ha beløpsgrenser og sikkerhetskrav.
- Hva må du betale selv? Sammenlign egenandelen og unntakene, ikke bare månedsprisen. Se også guiden vår om egenandel på forsikring.
Sammenlign like avtaler
Be om tilbud med samme adresse, samme beboere og omtrent samme dekning. Da blir prisen lettere å vurdere. Kontroller at tilbudet beskriver hvem som er forsikret, hvilken egenandel som gjelder og eventuelle grenser for ting i bod eller fellesarealer. Den laveste prisen er ikke nødvendigvis det beste valget hvis dekningen eller vilkårene er annerledes.
Har du spørsmål om hva som tilhører bygningen og hva som er innbo, kan du også lese guiden vår om husforsikring. Forbrukerrådet forklarer begrepet innbo i sin forsikringsordliste. Les alltid forsikringsbeviset og de fullstendige vilkårene før du velger.