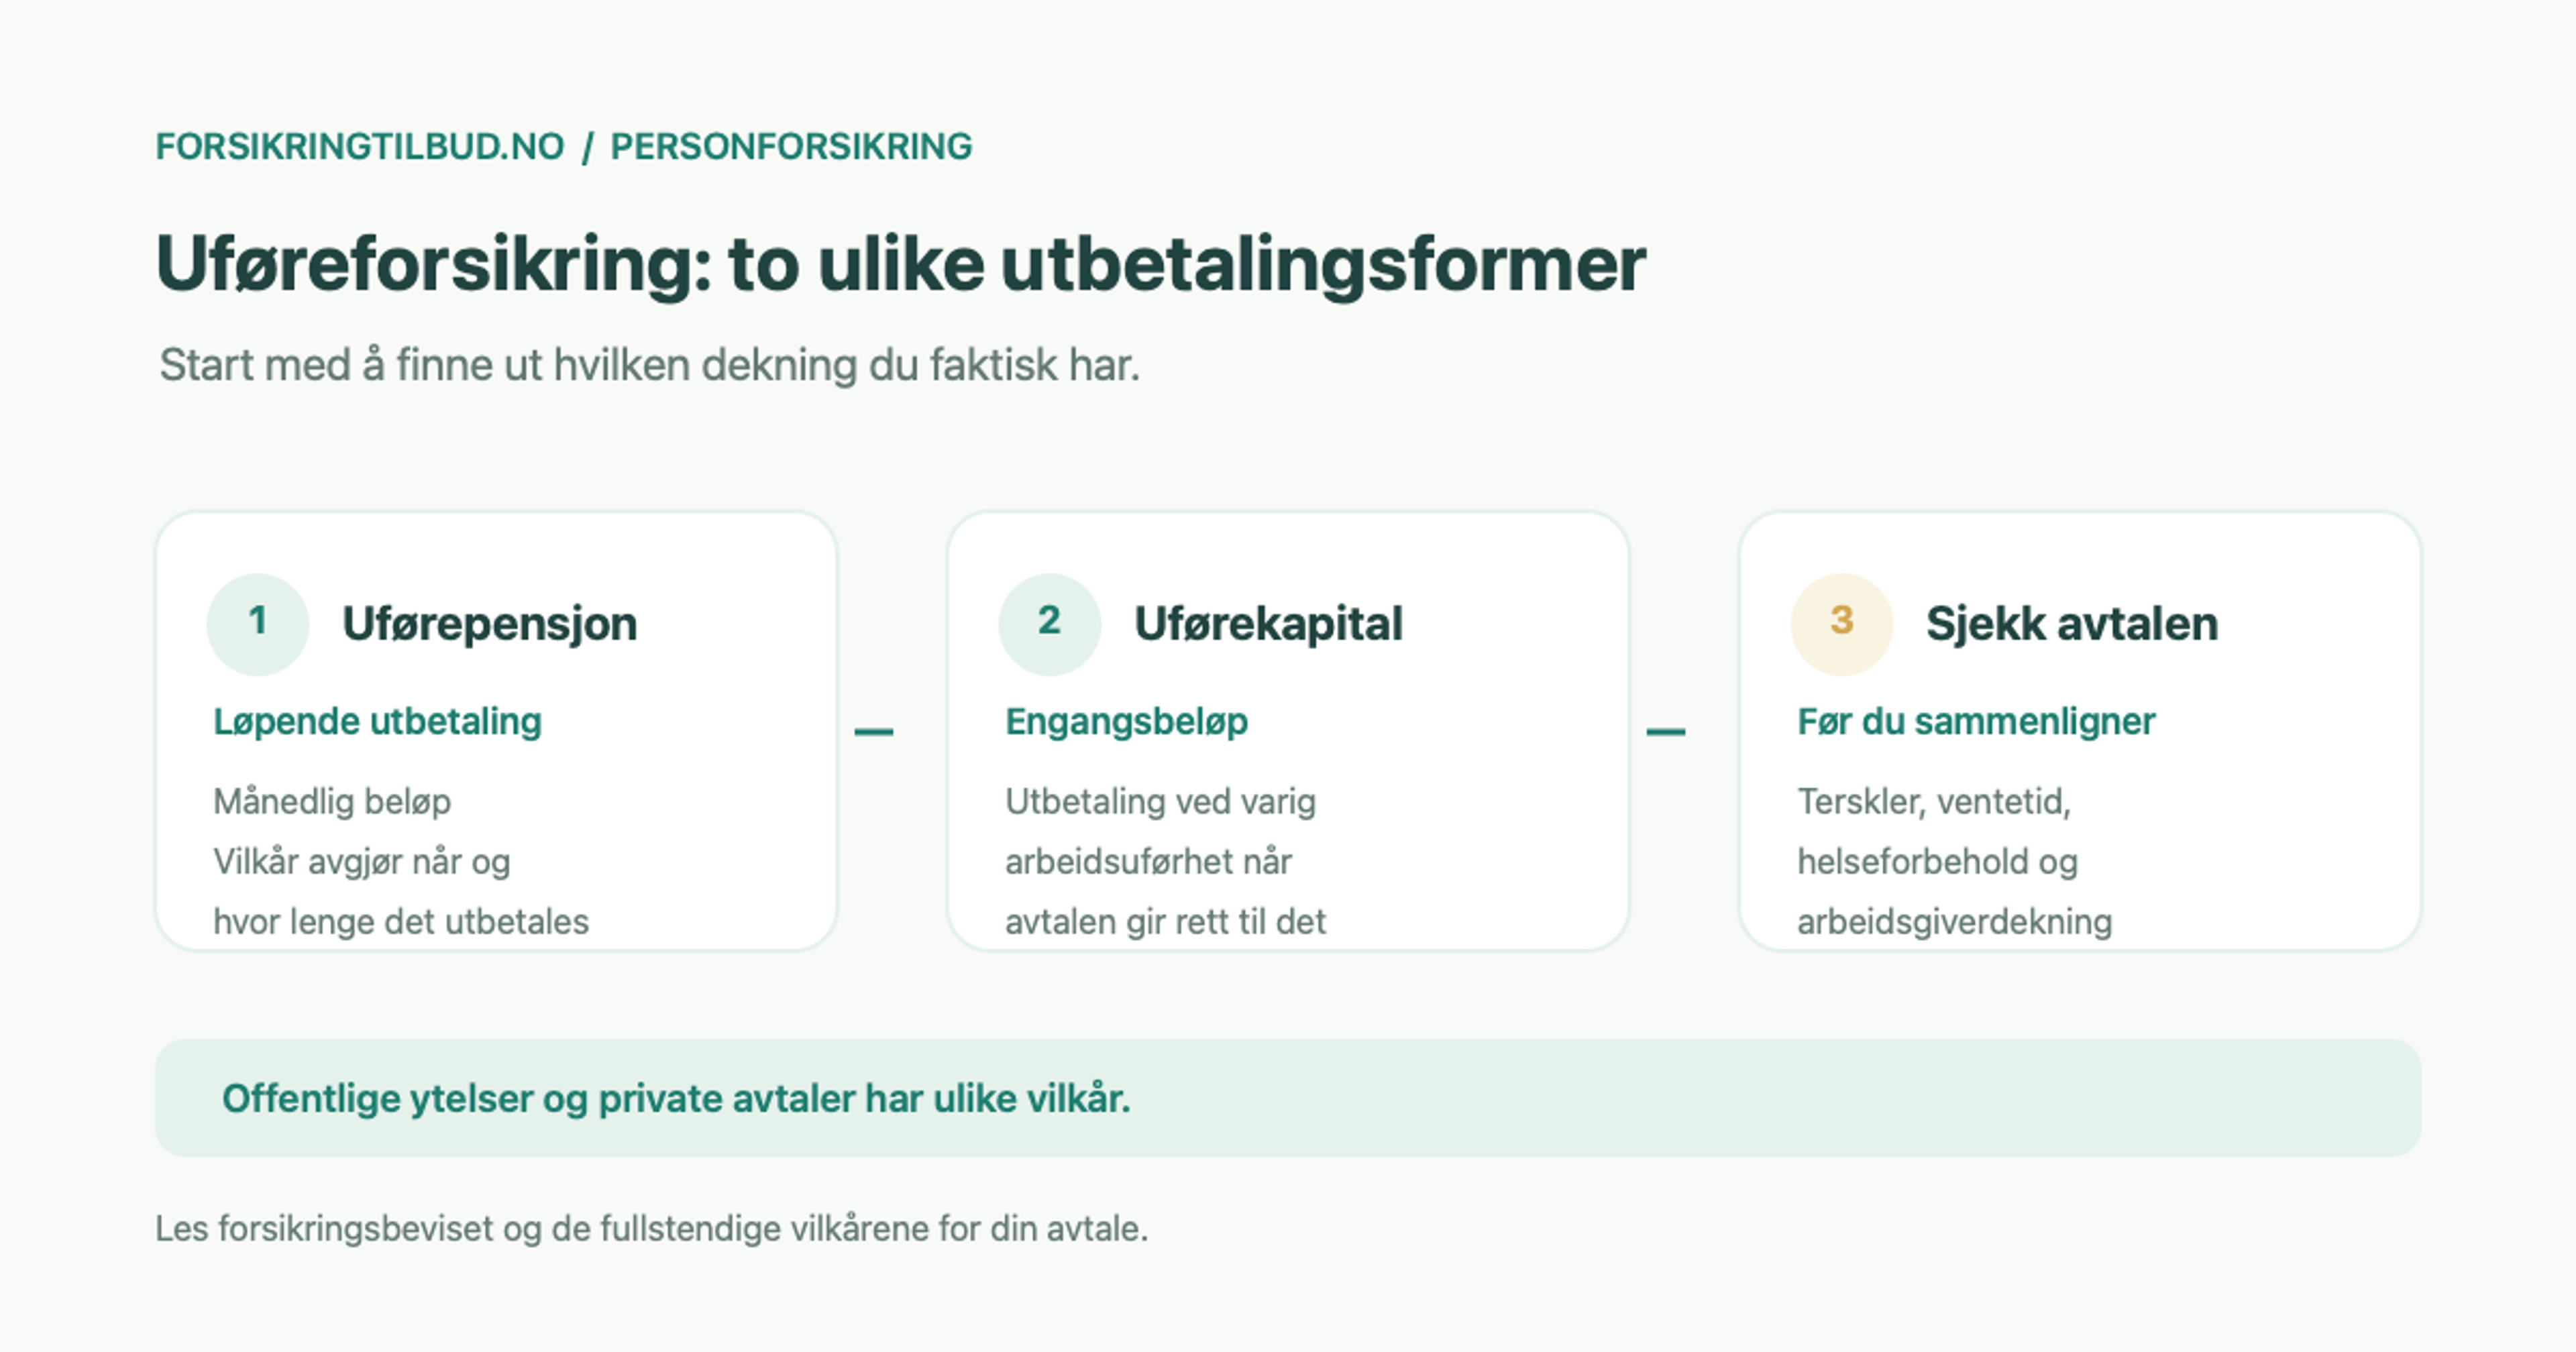
Uføreforsikring kan gi ekstra inntekt hvis sykdom eller skade gjør at du ikke kan jobbe som før. Men navnet dekker flere produkter. Noen betaler et månedlig beløp, andre gir en engangsutbetaling, og vilkårene for når pengene kommer varierer. Før du sammenligner tilbud, bør du finne ut hvilken type dekning du har gjennom arbeidsgiver og hva du eventuelt mangler.
Uføreforsikring er ikke det samme som uføretrygd
Uføretrygd fra Nav er en offentlig ytelse. Nav vurderer blant annet om sykdom eller skade er hovedårsaken til varig nedsatt inntektsevne. Vilkårene og beregningen følger folketrygdens regler, og de er ikke de samme som i en privat forsikringsavtale. At en lege beskriver en diagnose, avgjør derfor ikke alene om du får uføretrygd eller forsikringsutbetaling.
En privat uføreforsikring kommer i tillegg til offentlige eller tjenestebaserte ytelser dersom du oppfyller avtalens krav. Finans Norge skiller blant annet mellom uførepensjon, som gir løpende utbetalinger, og uførekapital, som gir et engangsbeløp når vilkårene er oppfylt. Sjekk forsikringsbeviset: Det viser hva du faktisk har kjøpt.
Månedlig uførepensjon eller engangsbeløp?
Uførepensjon er ment å supplere inntekten over tid. Hvor mye som utbetales, hvor lenge utbetalingen varer og hvilken arbeidsuførhetsgrad som kreves, står i avtalen. Enkelte avtaler har en ventetid før utbetaling kan begynne. If opplyser for sitt produkt at månedlig utbetaling kan begynne etter at du har vært minst 40 prosent sammenhengende arbeidsufør i 12 måneder, når de øvrige vilkårene er oppfylt. Dette er et leverandøreksempel, ikke en felles frist for alle forsikringer.
Uførekapital gir i stedet et engangsbeløp dersom kravene til arbeidsuførhet og varighet er oppfylt. Noen produkter kombinerer forskudd med mulig senere engangsutbetaling. Gjensidige beskriver slike løsninger i sine produktvilkår, men terskler, tidskrav og skatteregler må kontrolleres for akkurat produktet du vurderer. Ikke sammenlign bare beløpet: Se også når dekningen starter, om den graderes, og hvor lenge den kan vare.
Hva regnes som arbeidsuførhet?
Forsikringsselskapene vurderer arbeidsuførhet etter definisjonen og dokumentasjonskravene i avtalen. Det kan være et krav om en bestemt prosentvis reduksjon i arbeidsevnen i en sammenhengende periode, og noen produkter krever at du mottar arbeidsavklaringspenger eller uføretrygd fra Nav. Ifs vilkår definerer arbeidsuførhet som helt eller delvis tap av evnen til ethvert inntektsgivende arbeid, mens Storebrands produktvilkår beskriver egne terskler og karenstid. Eksemplene viser hvorfor du ikke bør bruke én leverandørs grense som generell regel.
En ulykkesforsikring vurderer ofte en annen type tap. Den kan gi erstatning for varig medisinsk invaliditet etter en ulykke, uten at dette nødvendigvis sier noe om hvor mye inntekt du har mistet. Les mer om hva ulykkesforsikring kan gi utbetaling for; den dekningen erstatter ikke automatisk en uføreforsikring.
Undersøk dekningen gjennom arbeidsgiver
Arbeidsgiverens pensjons- og forsikringsordninger kan allerede inneholde uførepensjon eller innskuddsfritak. Be om navn på ordningen, forsikringsbeviset og beløpet som gjelder dersom du blir helt eller delvis arbeidsufør. Avklar også om dekningen følger arbeidsforholdet, og hva som skjer hvis du bytter jobb eller slutter. Finans Norge bruker «uførepensjon» om utbetaling fra folketrygd, tjenestepensjon eller forsikring; samme ord kan derfor vise til ulike ordninger.
Har du livsforsikring gjennom jobb eller privat, er den heller ikke nødvendigvis en uføreforsikring. Livsforsikring handler typisk om utbetaling ved dødsfall, mens uføreforsikring handler om inntekt ved arbeidsuførhet. Kontroller likevel ditt eget forsikringsbevis før du trekker en konklusjon.
Helseerklæring og unntak kan påvirke dekningen
Ved kjøp av personforsikring kan selskapet be om helseopplysninger. Gjensidige opplyser at vurderingen kan føre til pristillegg, begrensninger eller avslag. If krever helseerklæring for sitt uførepensjonsprodukt og viser til at reservasjoner og symptomperioder kan påvirke dekningen. Oppgi korrekte opplysninger og les selskapets beslutning nøye. Ikke si opp en eksisterende personforsikring før du vet om en ny avtale faktisk er innvilget, og hvilke forbehold den har.
Slik sammenligner du vilkårene
- Finn forsikringsbevis fra arbeidsgiver, pensjonsleverandør og eventuelle private avtaler.
- Skill mellom månedlig uførepensjon, engangsutbetaling og dekning av pensjonssparing.
- Sammenlign krav til arbeidsuførhetsgrad, varighet, ventetid og eventuell tilknytning til Nav-ytelse.
- Les unntak, reservasjoner, helsekrav, alder for opphør og hva som gjelder ved jobbskifte.
- Be selskapet forklare skriftlig hvordan utbetalingen samordnes med andre ordninger, og vurder beløpet opp mot faste utgifter og inntekten du allerede er sikret.
Det finnes ikke én uføreforsikring som passer alle. Start med å kartlegge eksisterende dekning og sammenlign deretter vilkårene som påvirker når og hvor mye du kan få. Sammenlign forsikringstilbud når du vet hvilken type dekning du trenger.